W dniach 14-16 października 2026r. w Bratysławie odbył się doroczny Kongres Europejskiego Stowarzyszenia Mleczarskiego (EDA). Program kongresu oprócz posiedzeń grup roboczych, komitetów i Zarządu organizacji obejmował również Walne zgromadzenie oraz doroczną konferencję EDA.
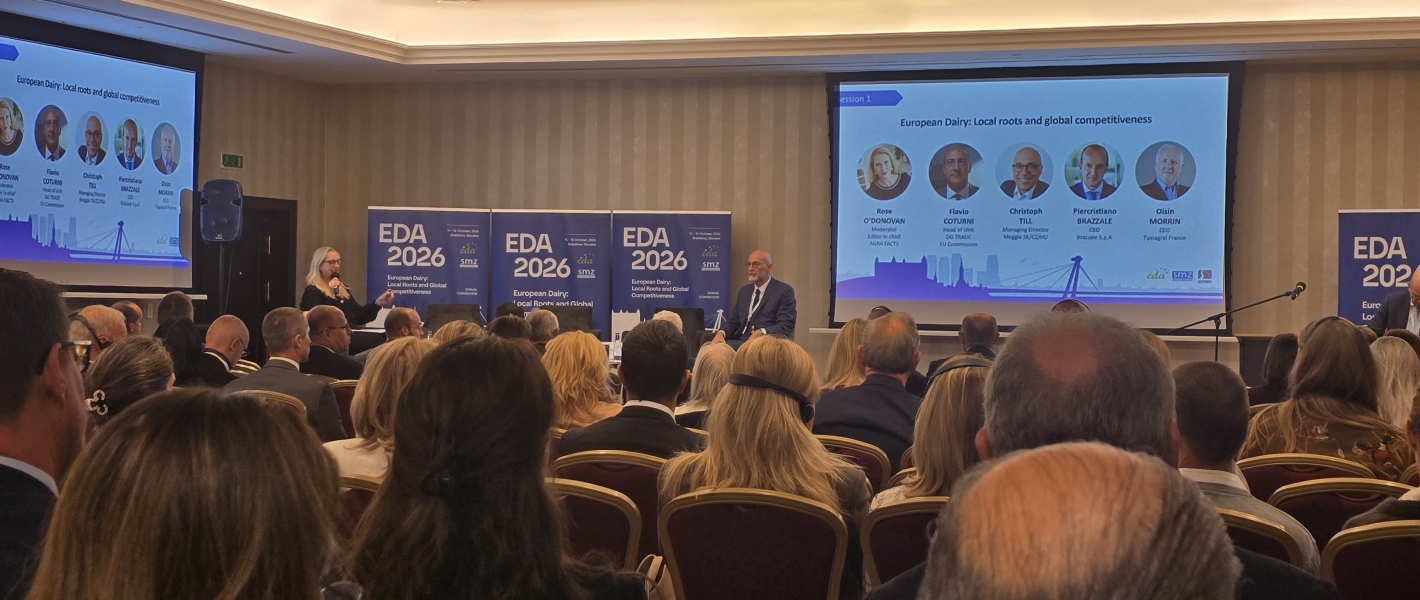
W dniu 16 października 2026r. odbyła się doroczna konferencja EDA pod tytułem „Europejskie mleczarstwo – lokalne korzenie, globalna konkurencyjność”, w której wziął udział Marcin Hydzik, Prezes Zarządu Związku Polskich Przetwórców Mleka. Udział w kongresie EDA, w tym w dorocznej konferencji EDA był dofinansowany ze środków Funduszu Promocji Mleka.
Program konferencji obejmował następującą tematykę:
1. Lokalność i globalna konkurencyjność
W panelu moderowanym przez Rose O’Donovan, redaktor naczelną Agra Facts, uczestniczyli: Flavio Coturni (DG TRADE Komisji Europejskiej), Christoph Till (Meggle), Piercristiano Brazzale (Brazzale S.p.A.) oraz Oisin Morrin (Tippagral SAS, Francja). Dominowało stanowisko, że silne zakorzenienie w lokalnych społecznościach, relacje z dostawcami mleka oraz reputacja europejskich produktów są podstawą ekspansji międzynarodowej, pod warunkiem zdolności do inwestowania i szybkiego dostosowywania oferty do odbiorców.
Christoph Till z firmy Meggle wskazywał znaczenie bliskości konsumentów, łączenia badań, produkcji, sprzedaży i marketingu oraz wykorzystywania skali grupy międzynarodowej. Wypowiedzi pozostałych panelistów akcentowały jakość, bezpieczeństwo żywności, identyfikowalność produktów, zaufanie odbiorców i ekonomiczną wykonalność transformacji środowiskowej. Podkreślano, że europejskie mleczarstwo powinno przekładać wysokie standardy na rzeczywistą wartość handlową, a nie poprzestawać na ogólnych deklaracjach o jakości.
2. Handel międzynarodowy i otoczenie regulacyjne
Mercosur: W debacie przedstawiciel DG TRADE odniósł się do procesu ratyfikacji i tymczasowego stosowania porozumienia UE–Mercosur. Oceniał, że umowa może otworzyć nowe rynki, a mechanizmy ochronne powinny ograniczać ryzyka dla unijnego rolnictwa. Jednocześnie paneliści podkreślali niepewność polityczną i jej wpływ na długoterminowe decyzje inwestycyjne.
Kanada i CETA: Omawiano możliwość pogłębienia współpracy UE–Kanada w obszarach m.in. bezpieczeństwa gospodarczego, technologii i surowców. Wskazywano potrzebę usuwania barier handlowych oraz zakończenia ratyfikacji CETA przed projektowaniem nowego, szerszego partnerstwa. Dyskutowano również o ograniczeniach dostępu europejskiego nabiału do rynku kanadyjskiego.
Chiny: Zwracano uwagę na rosnące możliwości konsumpcyjne tamtejszego rynku, równocześnie dostrzegając bariery, różnice w standardach produktów i ryzyko działań odwetowych wobec unijnego eksportu. Panel podniósł potrzebę wyważonej strategii handlowej UE.
Jednolity rynek i PPWR. Jako istotne bariery dla firm eksportujących produkty do różnych państw wymieniono rozbieżności w wymaganiach dotyczących opakowań i etykietowania. PPWR przedstawiono jako potencjalne narzędzie harmonizacji, przy jednoczesnym wskazaniu bieżącej niepewności prawnej, kosztów wdrażania i obciążeń administracyjnych.
3. Rynek surowca, kierunki wzrostu i skład mleka
W odniesieniu do długookresowej podaży wskazywano, że istotny wzrost produkcji może następować zwłaszcza w Azji Południowej, a także w Ameryce. Ważne zastrzeżenie dotyczyło jednak rozróżnienia wzrostu wolumenu surowego mleka od wzrostu ilości składników użytkowych, zwłaszcza tłuszczu i białka. Poprawa parametrów mleka może zwiększać podaż masła, serów i koncentratów białkowych nawet przy umiarkowanym wzroście produkcji w litrach.
Wskazywano, że nadwyżki poszczególnych składników mleka mogą wywoływać silne zmiany cen, a przedsiębiorstwa powinny analizować nie tylko ilość skupowanego surowca, lecz także jego strukturę i przeznaczenie technologiczne. Dla europejskiego przetwórstwa ważnym problemem pozostaje długoterminowa stabilność dostaw w warunkach malejącego pogłowia krów w UE.
4. Ukraina — odporność i integracja z UE
Andriy Tabalov, dyrektor generalny firmy mleczarskiej „Voloshkove Pole” i przewodniczący Komitetu ds. Integracji Europejskiej Związku Przedsiębiorstw Mleczarskich Ukrainy, w wystąpieniu poświęconym ukraińskiemu mleczarstwu podkreślił utrzymywanie produkcji i inwestycji mimo działań wojennych, strat w majątku produkcyjnym, zakłóceń logistycznych i zagrożeń energetycznych. Zwrócono uwagę na rosnącą rolę profesjonalnych gospodarstw, wzrost wydajności stad i postępy w dostosowaniu zakładów do unijnych wymagań.
Andriy Tabalov podał, że w 2026 r. do przetwórstwa ma trafić ok. 3,4 mln ton mleka, 70 zakładów posiada dopuszczenie eksportowe do UE, a prawie 80% przetwarzanego mleka trafia do takich zakładów. Ukraina deklarowała dążenie do dalszej harmonizacji standardów do 2028 r. oraz do złagodzenia ograniczeń handlowych, w tym zmian w administrowaniu kontyngentami taryfowymi.
W dyskusji przedstawiciel Komisji Europejskiej oceniał, że integracja ukraińskiego sektora z jednolitym rynkiem może stanowić szansę, ale będzie procesem długotrwałym, wymagającym rozwiązań przejściowych i uwzględnienia wpływu na WPR oraz budżet UE. Nie przedstawiono ostatecznych rozstrzygnięć dotyczących zasad przyszłej akcesji.
5. Przetwórstwo i opakowania jako element bezpieczeństwa żywnościowego
Alex Henriksen (Tetra Pak) argumentował, że bezpieczeństwo żywnościowe nie kończy się na produkcji rolnej. Obejmuje również „krytyczny środek” łańcucha: przetwórstwo, pakowanie, magazynowanie i dystrybucję. Z tej perspektywy trwałość produktu, zapasy materiałów, logistyka, sprawne dostawy energii i wody oraz elastyczność produkcji są elementami odporności gospodarczej Europy.
Przedstawiono również przykłady modernizacji linii mleczarskich poprawiającej efektywność zasobową i ograniczającej emisje, przy czym deklarowane efekty dotyczyły analiz Tetra Pak i nie muszą odnosić się do każdej instalacji.
Sformułowano trzy postulaty: uwzględnianie bezpieczeństwa żywnościowego w ocenach skutków nowych regulacji, zapewnianie stabilnych ram prawnych dla wieloletnich inwestycji, włączenie zdolności przetwarzania, pakowania i dystrybucji żywności do planowania kryzysowego UE.
6. McKinsey — strategiczne wyzwania europejskich mleczarni
W oficjalnym programie prezentację McKinsey zapowiedziano jako wystąpienie Ludovica Meilhaca i Karla Nilssona. W badaniu opartym na ankietach ok. 30–40 uczestników oraz wywiadach pogłębionych porównano nastroje przedsiębiorstw w 2025 i 2026 r. Za główne priorytety uznano wzrost sprzedaży i udziałów w rynku, innowacje oraz rozwój produktów odpowiadających na zainteresowanie zdrowiem, białkiem i funkcjonalnością żywności. Największe obawy wiązały się z wahaniami cen surowców i towarów mleczarskich, cłami, niepewnością handlową i presją ze strony handlu detalicznego.
Zwrócono uwagę na możliwe niedoszacowanie ryzyka długoterminowego spadku podaży mleka w UE: względnie wysoka dostępność surowca w 2026 r. mogła osłabić obawy firm, mimo że prognozy wskazują na presję demograficzną i strukturalną na gospodarstwa. Eksperci akcentowali także wagę analizy podaży suchej masy, tłuszczu i białka, a nie wyłącznie litrów mleka. Jako punkt odniesienia przywołano duże inwestycje w przetwórstwo w USA (ok. 13 mld USD według prezentacji), stawiając pytanie o przewidywalność i rentowność inwestycji w UE. Wskazywano także różnice między cenami regionalnymi i potrzebę lepszego wyceniania jakości europejskich produktów na rynkach eksportowych.
W obszarze AI około 17% badanych firm określono jako niewdrażające jeszcze tej technologii, ok. 40–50% jako eksperymentujące pragmatycznie, a pozostałą grupę jako bardziej zaawansowaną. Zastosowania obejmowały automatyzację pracy biurowej, analitykę finansową, prognozowanie popytu, analizę danych z procesu i wspomaganie decyzji produkcyjnych. Eksperci podkreślali potencjał szybszego podejmowania decyzji na podstawie większej liczby sygnałów, przy zastrzeżeniu małej, niereprezentatywnej próby ankietowej.
Znaczenie omawianych kwestii dla polskiego mleczarstwa
• Reprezentacja interesów przetwórców. W wystąpieniu dotyczącym bezpieczeństwa żywnościowego wyraźnie uznano przetwórstwo i pakowanie za element infrastruktury niezbędnej do zapewnienia dostaw żywności. Stanowi to argument za uwzględnianiem skutków regulacji oraz wsparcia inwestycyjnego również dla mleczarni, a nie wyłącznie gospodarstw.
• PPWR i przepisy krajowe. Sygnalizowane przez przemysł bariery dotyczące opakowań, etykietowania i niepewności wdrożeniowej są zbieżne z problemami sygnalizowanymi przez polskich przetwórców. Warto kontynuować przekazywanie EDA konkretnych przykładów kosztów i sporów co do obowiązków w łańcuchu dostaw.
• UTP i relacje z handlem. W debacie wielokrotnie pojawiała się silna pozycja sieci handlowych i presja negocjacyjna. Daje to kontekst do dalszego przedstawiania w EDA argumentów dotyczących ochrony dostawców i proporcjonalności żądań danych.
• Inwestycje i przewidywalność prawa. Przykłady z USA oraz prezentacja o odporności wskazują na potrzebę łączenia postulatów konkurencyjności z dostępem do kapitału, kosztami energii, efektywnością technologii i regulacyjną stabilnością przedsięwzięć o długim okresie zwrotu.
• Rynek i innowacje. Warto analizować w Polsce strukturę zawartości składników mleka oraz perspektywy produktów wysokobiałkowych i funkcjonalnych. Osobnym kierunkiem jest praktyczne wykorzystanie AI w prognozowaniu, planowaniu produkcji i zużyciu zasobów.
• Ukraina i handel. Z uwagi na geografię polskiego rynku szczególnej uwagi wymaga negocjowanie zasad dostępu do rynku i okresów przejściowych z jednoczesnym uwzględnieniem szans współpracy gospodarczej oraz konieczności porównywalnych standardów.